
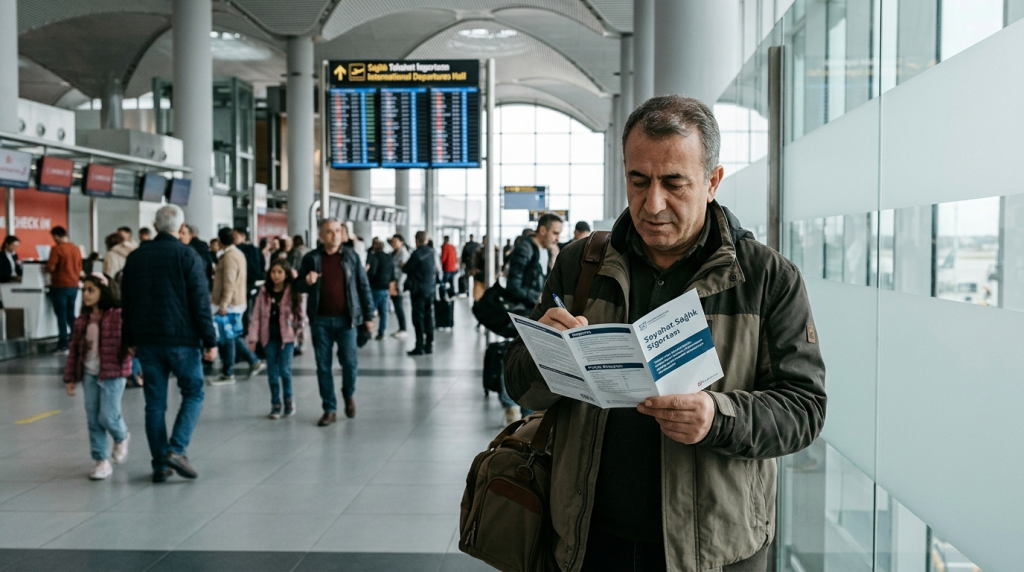
Yurt dışına çıkmadan önce seyahat sağlık sigortası seçerken yalnızca poliçenin fiyatına bakmak yeterli değildir. Teminat limitleri, acil sağlık hizmetleri, muafiyet, poliçenin geçerli olduğu ülkeler ve kapsam dışı durumlar birlikte değerlendirilmelidir. Uygun poliçe, seyahat sırasında karşılaşılabilecek sağlık masraflarına karşı bütçeyi korurken ihtiyaç duyulan hizmete ulaşmayı kolaylaştırır.
Seyahat sağlık sigortası hangi ihtiyaçları karşılamalı?
Bir poliçenin temel amacı, seyahat sırasında ortaya çıkan ve poliçe şartlarına göre karşılanan acil sağlık giderlerini güvence altına almaktır. Hastalık veya kaza nedeniyle doktor muayenesi, hastane tedavisi, acil müdahale ve bazı durumlarda tıbbi nakil gibi hizmetler poliçede yer alabilir. Ancak her ürünün kapsamı aynı değildir. Bu başlıkla ilişkili ek bilgiler Turizm kategorisindeki ilgili yazılar içeriğinde yer alıyor.
Poliçeyi incelemeye başlamadan önce seyahatin süresini, gidilecek ülke veya ülkeleri, yapılacak aktiviteleri ve mevcut sağlık durumunu dikkate almak gerekir. Tek şehirde kısa süre kalacak bir yolcunun ihtiyacı ile birkaç ülkeyi gezecek veya kış sporları yapacak kişinin ihtiyacı aynı olmayabilir. Seyahat sağlık sigortası bu farklılıklara göre seçilmelidir.
Poliçe kapsamındaki temel teminatları karşılaştırın
Belgelerde yalnızca “sağlık güvencesi” ifadesinin bulunması yeterli bir karşılaştırma ölçütü değildir. Hangi hizmetin, hangi şartlarla ve hangi üst sınıra kadar karşılandığı poliçe özel ve genel şartlarında yazılır. Özellikle aşağıdaki başlıklar ayrı ayrı kontrol edilmelidir:
| Kontrol başlığı | Neden önemli? |
|---|---|
| Acil tedavi | Hastalık veya kaza sonrası muayene, tetkik ve tedavi giderlerinin kapsamını gösterir. |
| Tıbbi nakil | Sağlık kuruluşuna ulaşım veya gerekli görülürse başka bir merkeze sevk şartlarını açıklar. |
| Hastanede yatış | Yatış masraflarının teminat içinde olup olmadığını ve limitini belirtir. |
| Bagaj ve seyahat desteği | Ürüne göre bagaj gecikmesi, kaybı veya seyahat aksaklıklarına ilişkin ek güvenceler sunabilir. |
Bu teminatların her poliçede bulunması veya aynı tutarlarda sunulması beklenmemelidir. Bir ürünü diğerinden ayıran nokta çoğu zaman teminat başlıklarından çok, bu başlıkların limitleri ve uygulanma koşullarıdır.
Teminat limitleri ve muafiyet nasıl değerlendirilir?
Teminat limiti, sigorta şirketinin ilgili gider için poliçe kapsamında karşılayabileceği azami tutarı ifade eder. Limit düşükse, özellikle sağlık hizmetlerinin pahalı olduğu ülkelerde beklenmeyen giderin bir bölümü yolcunun üzerinde kalabilir. Bu yüzden yalnızca toplam teminat rakamına değil, acil tedavi, hastane yatışı ve tıbbi nakil gibi kalemlerin ayrı limitlerine de bakılmalıdır.
Muafiyet ise belirli bir hasar veya sağlık giderinin bir kısmının sigortalı tarafından karşılanması anlamına gelebilir. Örneğin poliçede muafiyet bulunuyorsa, şirketin ödeme yapmasından önce belirli bir tutar yolcuya ait olabilir. Seyahat sağlık sigortası karşılaştırılırken düşük prim ile yüksek muafiyet arasındaki ilişki mutlaka okunmalıdır.
Poliçe hangi ülkelerde ve hangi tarihlerde geçerli?
Poliçenin coğrafi kapsamı, seyahat planıyla birebir örtüşmelidir. Birden fazla ülkeye gidilecekse yalnızca ilk giriş yapılacak ülkeye değil, güzergâhtaki tüm destinasyonlara bakılmalıdır. Bazı poliçeler belirli bölgeler için düzenlenebilir; bu nedenle ülke veya bölge tanımının belgede nasıl yazıldığı kontrol edilmelidir.
Başlangıç ve bitiş tarihleri de önemlidir. Gidiş veya dönüş tarihinde birkaç saatlik değişiklik bile bazı durumlarda poliçenin geçerlilik aralığıyla ilgili sorun yaratabilir. Seyahat planı uzarsa poliçenin uzatılıp uzatılamadığı, dönüş tarihinin erkene alınması hâlinde nasıl işlem yapılacağı ve aktarmalı uçuşların kapsamı önceden sorulmalıdır.
Kapsam dışı durumları ve özel şartları okuyun
Bir poliçenin en kritik bölümlerinden biri kapsam dışı haller listesidir. Mevcut hastalıklar, tedavi amacıyla yapılan seyahatler, alkol veya uyuşturucu etkisindeki olaylar, tehlikeli sporlar ve bazı profesyonel faaliyetler standart teminatın dışında kalabilir. Bu maddeler kişisel durumla veya seyahat programıyla ilgiliyse poliçe satın alınmadan önce yazılı açıklama istenmelidir.
Hamilelik, kronik rahatsızlık, düzenli kullanılan ilaçlar veya özel bir sağlık ihtiyacı varsa genel ifadelerle yetinilmemelidir. Seyahat sağlık sigortası bu durumları otomatik olarak karşılamayabilir. Teminatın hangi haftaya, tanıya, aktiviteye veya koşula kadar geçerli olduğu ürün belgelerinden kontrol edilmelidir.
Acil durumda izlenecek prosedürü öğrenin
Poliçenin geçerli olması kadar, acil durumda ne yapılacağının bilinmesi de önemlidir. Bazı şirketler öncelikle asistans hattının aranmasını, bazıları ise en yakın sağlık kuruluşuna başvurulup belgelerin saklanmasını isteyebilir. Poliçede yer alan yardım hattı numarası, yurt dışından arama yöntemi ve hizmet dili seyahatten önce kaydedilmelidir.
- Poliçe numarasını ve asistans iletişim bilgilerini telefona kaydedin.
- Muayene, reçete, fatura ve ödeme belgelerini saklayın.
- Sağlık kuruluşuna başvuru tarihini ve olayın nasıl gerçekleştiğini not edin.
- Geri ödeme başvurusu için gereken süreyi ve belge listesini kontrol edin.
Bu adımlar, ödeme talebinin incelenmesi sırasında yaşanabilecek belge eksikliği riskini azaltır. Poliçe şartlarında belirtilen bildirim süreleri varsa bunlara uyulması gerekir.
Fiyat karşılaştırmasında yalnızca primi dikkate almayın
En düşük prim her zaman en uygun seçenek anlamına gelmez. Düşük fiyat; daha düşük limit, daha geniş kapsam dışı liste, yüksek muafiyet veya daha sınırlı asistans hizmetiyle birlikte sunulabilir. Seyahat sağlık sigortası seçerken toplam fiyatı; teminat limiti, seyahat süresi, yaş, destinasyon ve ek güvencelerle birlikte değerlendirmek daha sağlıklı bir karşılaştırma sağlar.
Satın alma öncesinde poliçenin tam metni indirilmeli ve özellikle genel şartlar, özel şartlar, istisnalar, iptal koşulları ile hasar bildirimi bölümleri okunmalıdır. Seyahat programında kayak, dalış, motosiklet kullanımı veya başka bir riskli aktivite varsa bu faaliyetin ayrıca teminat gerektirip gerektirmediği netleştirilmelidir.
Satın almadan önce kısa kontrol listesi
Karar vermeden önce aşağıdaki sorulara belgeler üzerinden yanıt verebiliyorsanız poliçeyi daha bilinçli biçimde karşılaştırabilirsiniz:
- Gidilecek tüm ülkeler ve seyahat tarihleri poliçede kapsanıyor mu?
- Acil tedavi, hastane yatışı ve tıbbi nakil limitleri yeterli mi?
- Muafiyet uygulanıyor mu, uygulanıyorsa hangi giderlerde geçerli?
- Mevcut hastalıklar veya kullanılan ilaçlarla ilgili istisna var mı?
- Planlanan spor ve aktiviteler teminat kapsamında mı?
- Acil durumda hangi numara aranmalı ve hangi belgeler saklanmalı?
- Vize başvurusu için istenen şartlar ile poliçenin kapsamı örtüşüyor mu?
Doğru seyahat sağlık sigortası seçimi, en ucuz poliçeyi bulmaktan çok seyahat planındaki risklerle poliçe şartlarını eşleştirmeye dayanır. Teminat limitlerini, muafiyeti, istisnaları ve acil durum prosedürünü birlikte inceleyen yolcu, satın alma kararının hangi ihtiyaçları karşıladığını daha net görebilir.